


Tuesday, 25/11/2025, 09:11 (GMT +7)
 886
Cập nhật thị trường vận tải và logistics quốc tế Tuần 47/2025 | Phaata

Mục lục
-
Giá cước vận tải biển thế giới tuần 47/2025
-
Giá cước container tuyến Châu Á - Bắc Mỹ (Asia - North America)
-
Giá cước container tuyến Châu Á - Châu Âu (Asia - Europe)
-
Giá cước container tuyến Bắc Mỹ - Châu Á (Northern America - Asia)
-
Giá cước container tuyến Bắc Âu - Châu Á (Northern Europe - Asia)
-
Kết luận và khuyến nghị từ Phaata
1. Giá cước vận tải biển thế giới tuần 47/2025
Chỉ số giá cước vận tải biển thế giới WCI của Drewry trong tuần 47/2025 (từ ngày 17/11 đến 23/11/2025) giữ ổn định so với tuần trước, ở mức 1.852 USD/FEU.
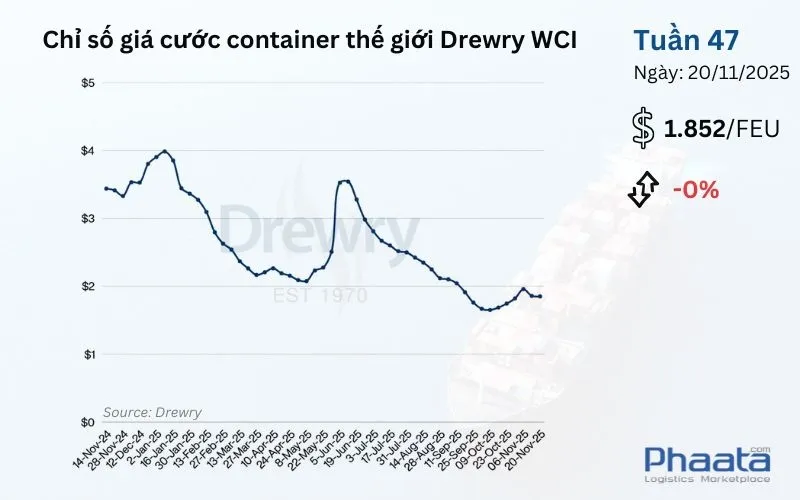
Giá cước container thế giới tổng hợp của Drewry Tuần 47/2025 (Ảnh: Phaata)
2. Giá cước container tuyến Châu Á - Bắc Mỹ (Asia - North America)
Thị trường tuyến Châu Á - Bắc Mỹ trong Tuần 47 (từ ngày 17/11 đến 23/11/2025) đã xác nhận một thực tế không thể chối cãi: nhu cầu thị trường đã hoàn toàn "miễn nhiễm" với các tin tức về thuế quan và không có dấu hiệu phục hồi cho dịp cuối năm. Giá cước tiếp tục lao dốc không phanh, buộc các hãng tàu phải tung ra "lá bài" tăng giá (GRI) cho tháng 12 như một biện pháp kỹ thuật để ngăn chặn đà giảm, thay vì dựa trên cơ sở cung cầu thực tế.
Về cung và cầu:
- Về Phía Cầu (Demand): Tâm lý "Chờ đợi và Quan sát"
Nhu cầu vẫn ổn định và đi ngang (flat). Quan trọng hơn, thị trường đã không ghi nhận bất kỳ sự bùng nổ sản lượng nào phản ứng lại với đợt tăng thuế dự kiến vào ngày 1/11 (vốn đã qua). Phaata cho rằng, các chủ hàng đã chuyển sang tâm lý "wait-and-see" (chờ đợi và quan sát). Việc thiếu vắng một đợt "đỉnh" (peak) do nhu cầu dẫn dắt cho thấy hàng tồn kho tại Mỹ có thể đã đủ hoặc sức mua đang yếu đi, triệt tiêu động lực nhập hàng cuối năm.
- Về Phía Cung (Supply): Áp lực từ sự phục hồi công suất
Dự báo công suất sẽ có sự gia tăng vừa phải trong tháng tới, và đáng chú ý là mức độ triển khai đội tàu dự kiến sẽ vượt quá 90% trong tháng 12. Phaata nhận định việc duy trì công suất ở mức cao kỷ lục (trên 90%) trong khi nhu cầu đi ngang là một rủi ro lớn. Điều này sẽ tạo ra áp lực giảm giá cực lớn lên thị trường giao ngay nếu các hãng tàu không thực hiện các biện pháp cắt giảm (blank sailings) quyết liệt vào phút chót.
Diễn Biến Giá Cước:
Giá cước vận chuyển (Ocean Freight) từ Châu Á đến Bờ Tây Bắc Mỹ trong tuần 47/2025 tiếp tục giảm mạnh 15,34% so với tuần trước, xuống mức 2.020 USD/FEU. Mức giá này tăng 4,30% so với tháng trước, theo dữ liệu Xeneta.
Thực trạng tháng 11: Giá cước tháng 11 tiếp tục đà giảm sau khi GRI trước đó bị xóa bỏ hoàn toàn. Chỉ số SCFI đã ghi nhận mức giảm hai con số (%) trong ba tuần liên tiếp cho cả hai bờ Tây và Đông Hoa Kỳ. Đây là một tín hiệu báo động đỏ về lợi nhuận của các hãng tàu.
Chiến lược tháng 12 của Hãng tàu:
-
GRI ngày 1/12: Các hãng tàu đã công bố một đợt GRI mới.
-
Bản chất của đợt tăng giá này: Với kinh nghiệm của mình, tôi khẳng định đây là một "quyết định thương mại mang tính phòng thủ". Mục tiêu không phải là để tăng lợi nhuận, mà là nỗ lực tuyệt vọng để làm chậm lại hoặc chặn đứng đà giảm giá của tháng 11, nhằm đưa mức giá về lại điểm hòa vốn hoặc bảo đảm chi phí vận hành.
-
PSS bị đẩy lùi: Phụ phí Mùa cao điểm (PSS) tiếp tục bị hoãn đến ngày 15/12.
Với bối cảnh giá cước tháng 11 đang mềm đi nhanh chóng và tình trạng dư thừa công suất, do đó khả năng PSS hoặc một mức GRI cao trong tháng 12 được áp dụng thành công là khá thấp. Phaata dự báo rằng nhiều khả năng các khoản phụ phí này sẽ tiếp tục bị hoãn hoặc hủy bỏ.
Hãy thường xuyên theo dõi các bài viết trên Sàn giao dịch logistics quốc tế Phaata để cập nhật thông tin diễn biến thị trường chuyên sâu và nhanh chóng.

Giá cước vận chuyển Châu Á-Bắc Mỹ | Tuần 47/2025 (Ảnh: Phaata.com)
Cập nhật thuế quan của Hoa Kỳ:
Tuần 47 đánh dấu sự kết thúc chính thức của mô hình "gửi hàng giá trị thấp miễn thuế" vào thị trường phương Tây, khi EU công bố lộ trình nối gót Hoa Kỳ. Điều này buộc các thương hiệu E-commerce toàn cầu phải tái cấu trúc chuỗi cung ứng ngay lập tức. Song song đó, chính quyền Tổng thống Trump đang thực hiện các điều chỉnh thuế quan linh hoạt: miễn trừ thuế đối ứng cho nông sản thiết yếu để giảm áp lực giá tiêu dùng, đồng thời thúc đẩy các hiệp định thương mại mới để củng cố chuỗi cung ứng "friend-shoring".
1- Cấu Trúc Lại Thương Mại Điện Tử: EU "Siết Gọng Kìm" Lên Hàng Giá Trị Thấp
Đây là thay đổi mang tính hệ thống lớn nhất, tác động trực tiếp đến dòng chảy hàng hóa B2C từ Châu Á.
Ngày 13/11, EU thông báo lộ trình xóa bỏ miễn thuế nhập khẩu đối với hàng hóa dưới 150 €.
Lộ trình: Giải pháp chuyển tiếp từ 2026 và áp dụng toàn diện vào 2028 (khi Trung tâm Dữ liệu Hải quan EU vận hành). Động thái này diễn ra ngay sau khi Mỹ chấm dứt chế độ de minimis, tạo nên một mặt trận thống nhất của phương Tây nhằm chống lại sự cạnh tranh giá rẻ (chủ yếu từ Trung Quốc) và thất thu thuế.
Tác động vận hành & Chi phí mới:
-
Phí xử lý: Ngoài thuế nhập khẩu, doanh nghiệp sẽ phải gánh thêm 2 €/gói hàng (gửi trực tiếp) hoặc 0,50 €/gói hàng (qua kho EU), chưa kể các phí hải quan riêng lẻ của từng quốc gia thành viên.
-
Mô hình "Deemed Importer" (Nhà nhập khẩu được ủy nhiệm): EU sẽ chuyển trách nhiệm thu nộp thuế và VAT sang cho các nền tảng bán hàng/sàn TMĐT. Điều này buộc các sàn phải tích hợp sâu hơn vào quy trình hải quan và tuân thủ.
-
Mở rộng IOSS: Cơ chế "Một cửa nhập khẩu" (IOSS) sẽ áp dụng cho tất cả hàng hóa, không giới hạn giá trị, nhằm đơn giản hóa việc thu VAT nhưng tăng cường sự kiểm soát.
Nhận định: Mô hình kinh doanh dựa trên việc gửi bưu kiện nhỏ lẻ xuyên biên giới để né thuế đã chính thức kết thúc. Các doanh nghiệp buộc phải chuyển sang mô hình B2B2C (nhập khẩu lô lớn vào kho Fulfillment tại EU rồi phân phối) để tối ưu chi phí và đảm bảo tốc độ giao hàng.
2- Điều Chỉnh Chiến Thuật Của Hoa Kỳ: Giảm Áp Lực Lạm Phát & Củng Cố Đồng Minh
Hoa Kỳ đang chuyển từ việc áp thuế diện rộng sang các điều chỉnh tinh vi hơn nhằm bảo vệ người tiêu dùng và củng cố chuỗi cung ứng khu vực.
Miễn trừ Thuế Đối ứng cho Nông sản (Hiệu lực hồi tố từ 13/11): Tổng thống Trump ký sắc lệnh miễn thuế đối ứng cho cà phê, chuối, trái cây và phân bón. Đây là bước đi thực dụng nhằm kiềm chế lạm phát giá thực phẩm trong nước. Việc áp thuế lên các mặt hàng mà Mỹ không tự sản xuất đủ (như cà phê từ Brazil, Colombia) chỉ làm tăng gánh nặng cho người tiêu dùng Mỹ mà không mang lại lợi ích bảo hộ sản xuất.
Thiết lập Khung Thương mại Mới:
-
Thụy Sĩ & Liechtenstein: Áp dụng cơ chế thuế linh hoạt (MFN hoặc 15%), đồng thời giới hạn thuế 15% cho dược phẩm và bán dẫn (khi các vụ kiện Mục 232 được kích hoạt).
-
Mỹ Latinh (Argentina, Guatemala, Ecuador, El Salvador): Mỹ cam kết xóa bỏ thuế đối ứng cho các mặt hàng Mỹ không thể tự sản xuất, đồng thời yêu cầu gỡ bỏ rào cản phi thuế quan.
-
Chiến lược: Đây là động thái củng cố chiến lược "Friend-shoring" và "Near-shoring", ưu tiên các đối tác khu vực và đồng minh chiến lược để giảm phụ thuộc vào các nguồn cung rủi ro khác.
3- Cập Nhật Pháp Lý & Địa Chính Trị: Ẩn Số và Sự Ổn Định Tạm Thời
Vụ kiện IEEPA tại Tòa án Tối cao: Các tranh luận đã diễn ra, nhưng phán quyết cuối cùng có thể mất vài tháng. Nếu Tòa phán quyết chống lại Chính phủ, CBP sẽ ngừng thu thuế và phải hoàn lại tiền. Nếu Chính phủ thắng, thuế vẫn giữ nguyên. Tuy nhiên, rủi ro là Chính quyền Trump có thể kích hoạt các đạo luật khác (Mục 301, 232, 122...) để tái áp thuế nếu thua kiện IEEPA.
Thực thi Thỏa thuận "Đình chiến" Mỹ - Trung: Các biện pháp giảm căng thẳng (giảm thuế Fentanyl, hoãn kiểm soát đất hiếm, mua đậu nành) đang được triển khai. Điều này mang lại sự ổn định ngắn hạn (1 năm) cho tuyến thương mại quan trọng nhất thế giới.
Đề xuất "Cổ tức Thuế quan": Kế hoạch phát 2.000 USD cho người dân vẫn còn mơ hồ và mang tính chính trị nhiều hơn là thực tế kinh tế trước mắt.
3. Giá cước container tuyến Châu Á - Châu Âu (Asia - Europe)
Thị trường tuyến Châu Á - Bắc Âu trong Tuần 47 đang vận hành dưới sự kiểm soát chặt chẽ của các hãng tàu. Mặc dù sức mua của thị trường bán lẻ châu Âu vẫn yếu, chỉ số giá cước đã bật tăng. Động lực chính không đến từ phía cầu, mà đến từ việc cắt giảm công suất mạnh tay (giảm từ 1,2 triệu TEU xuống 1 triệu TEU). Đây là bước đi chiến lược nhằm thiết lập một mặt bằng giá mới, tạo lợi thế đàm phán cho các hợp đồng dài hạn năm 2026 sắp tới.
Về cung và cầu:
- Về Phía Cầu (Demand):
Lượng đặt chỗ (booking) nhìn chung vẫn ở mức khiêm tốn. Nguyên nhân chính vẫn là sức tiêu thụ yếu của thị trường bán lẻ châu Âu.
Khi thị trường bước vào giai đoạn "ngủ đông" cuối năm, nhu cầu dự kiến sẽ không có sự đột biến. Tuy nhiên, nhờ vào việc cắt giảm cung, áp lực lên giá cước do thiếu cầu đã được giảm thiểu đáng kể.
- Về Phía Cung (Supply):
Các hãng tàu đang thực hiện các biện pháp cắt giảm nguồn cung mạnh mẽ nhất trong quý. Tổng công suất triển khai trong tháng 11 đã bị kéo xuống còn 1 triệu TEU, giảm đáng kể so với mức 1,2 triệu TEU của tháng 10.
Không chỉ giảm quy mô đội tàu, các hãng còn tiếp tục hủy chuyến chiến thuật. Khoảng 7% số chuyến tàu dự kiến khởi hành từ Tuần 47 đến Tuần 51 đã bị hủy bỏ. Phaata cho rằng, hành động này của các hãng tàu nhằm để duy trì tỷ lệ lấp đầy (utilization) ở mức ổn định, ngăn chặn tình trạng tàu chạy bị trống và làm sụt giảm giá cước trong bối cảnh nhu cầu yếu.
Về Vận hành và Tình hình Thiết bị (Container):
Hiện tại, nguồn cung thiết bị (container rỗng) đang ở trạng thái cân bằng. Không có tình trạng thiếu hụt nghiêm trọng hay dư thừa quá mức tại các cảng chính, cho thấy dòng chảy logistics đang vận hành ổn định ở mức sản lượng thấp hiện tại.
Diễn Biến Giá Cước:
Giá cước vận chuyển từ Châu Á đến Châu Âu tuần 47/2025 đảo chiều tăng 5,71% lên mức 2.339 USD/FEU. Mức giá này tăng 20,79% so với tháng trước, theo dữ liệu Xeneta.
Phaata cho rằng sự tăng giá này được thúc đẩy hoàn toàn bởi việc quản lý công suất (nguồn cung), không phải do sự phục hồi của nhu cầu.
GRI Đầu Tháng 12 - Một Nước Cờ Chiến Lược: Các hãng tàu đã công bố đợt Tăng Giá Chung (GRI) cho đầu tháng 12. Tại sao lại tăng giá khi nhu cầu yếu? Đây là một động thái thường thấy trước mùa đàm phán hợp đồng năm (annual contract season). Các hãng tàu cần đẩy giá giao ngay (spot rates) lên cao để tạo ra một mức giá sàn (baseline) cao hơn, từ đó gây áp lực buộc các chủ hàng ký kết hợp đồng dài hạn với mức giá tốt hơn cho hãng tàu vào năm sau.
Thị trường tuyến Châu Á - Bắc Âu đang bị giảm nguồn cung một cách có chủ đích. Giá cước tăng hiện tại là "giá cước kỹ thuật" do can thiệp nguồn cung, chứ không phản ánh sức khỏe thực sự của nền kinh tế thương mại Á-Âu.
Hãy thường xuyên theo dõi các bài viết trên Sàn giao dịch logistics quốc tế Phaata để cập nhật thông tin diễn biến thị trường chuyên sâu và nhanh chóng.

Giá cước vận chuyển Châu Á-Châu Âu | Tuần 47/2025 (Ảnh: Phaata.com)
4. Giá cước container tuyến Bắc Mỹ - Châu Á (Northern America - Asia)
Giá cước vận chuyển từ Bắc Mỹ (Bờ Tây) đến Châu Á tuần 47/2025 đảo chiều tăng 1,90% so với tuần trước, lên mức 641 USD/FEU. Mức giá này tăng 1,94% so với tháng trước, theo dữ liệu Xeneta.

Giá cước vận chuyển Bắc Mỹ (Bờ Tây) - Châu Á | Tuần 47/2025 (Ảnh: Phaata.com)
5. Giá cước container tuyến Bắc Âu - Châu Á (Northern Europe - Asia)
Giá cước vận chuyển từ Bắc Âu đến Châu Á tuần 47/2025 tiếp tục tăng 2,97%, lên mức 136 USD/FEU so với tuần trước. Mức giá này giảm 13,70% so với tháng trước, theo dữ liệu Xeneta.

Giá cước vận chuyển Bắc Âu -Châu Á | Tuần 47/2025 (Ảnh: Phaata.com)
6. Kết luận và khuyến nghị từ Phaata
Thị trường logistics quốc tế Tuần 47/2025 đang bị chia cắt bởi hai thực tế vận hành trái ngược, trong khi môi trường pháp lý đang chuyển dịch mạnh mẽ sang siết chặt tuân thủ.
Sự Phân Cực Giữa Hai Tuyến Chính:
-
Tuyến Châu Á - Bắc Mỹ (TPEB): Thị trường đang sụt giảm và gần như đã "miễn nhiễm" với tin tức thuế quan. Việc các hãng tàu ồ ạt đưa công suất trở lại (dự kiến >90% vào tháng 12) đã khiến giá cước lao dốc (-15%). Đây là một "thị trường của người mua" điển hình, nơi các hãng tàu buộc phải tung ra các đợt tăng giá (GRI) mang tính phòng thủ để cầm cự.
-
Tuyến Châu Á - Châu Âu (FEWB): Đang tăng giá "nhân tạo". Mặc dù nhu cầu cũng yếu như tuyến Mỹ, nhưng giá cước lại tăng (+5,7%) nhờ chiến lược cắt giảm công suất quyết liệt (giảm xuống còn 1 triệu TEU). Đây là động thái của các hãng tàu nhằm thiết lập mặt bằng giá cao trước mùa đàm phán hợp đồng năm 2026.
Sự Kết Thúc Của Kỷ Nguyên "Miễn Thuế E-commerce": Việc EU nối gót Mỹ xóa bỏ miễn thuế cho hàng giá trị thấp (<150€) là một thay đổi cấu trúc vĩnh viễn. Mô hình kinh doanh dựa trên khe hở thuế quan đã chính thức khép lại trên phạm vi toàn cầu.
Ổn Định Ngắn Hạn, Bất Định Dài Hạn: Thỏa thuận giảm căng thẳng 1 năm giữa Mỹ - Trung mang lại sự ổn định quý giá. Tuy nhiên, vụ kiện IEEPA tại Tòa án Tối cao (liên quan đến 90 tỷ USD tiền thuế) lại là một biến số tài chính khổng lồ chưa có lời giải.
Khuyến nghị từ Phaata
Trong bối cảnh này, doanh nghiệp cần áp dụng các chiến thuật đàm phán khác nhau cho từng thị trường và tái cấu trúc mô hình tuân thủ.
1. Chiến Thuật Đàm Phán Tuyến Mỹ (TPEB): "Ép Giá và Chờ Đợi"
Đừng vội tin vào GRI tháng 12: Với mức dư thừa công suất dự kiến, khả năng GRI thành công là rất thấp. Hãy từ chối các mức tăng giá và yêu cầu gia hạn mức giá thấp của tháng 11.
Tối ưu hóa Spot: Thị trường giao ngay đang rất rẻ. Hãy sử dụng nó để tối ưu chi phí cho các lô hàng cuối năm thay vì cam kết volume lớn vào các hợp đồng giá cố định (NAC) lúc này.
2. Chiến Thuật Đàm Phán Tuyến Âu (FEWB): "Tỉnh Táo Trước Bẫy Giá"
Đừng để giá Spot đánh lừa: Giá giao ngay đang tăng do bị thao túng nguồn cung. Khi đàm phán hợp đồng dài hạn cho năm 2026, hãy sử dụng dữ liệu về nhu cầu bán lẻ suy yếu tại Châu Âu làm luận điểm chính để phản bác yêu cầu tăng giá của hãng tàu.
Bảo đảm chỗ: Trong ngắn hạn (tháng 12), do cắt giảm chuyến, hãy ưu tiên đảm bảo giữ chỗ (space protection) hơn là mặc cả vài chục USD, để tránh rủi ro rớt tàu.
3. Tái Cấu Trúc Mô Hình E-commerce (Hành Động Cấp Bách):
Các doanh nghiệp bán hàng sang EU phải ngay lập tức tính toán lại bài toán chi phí (Landed Cost) với kịch bản không còn miễn thuế.
Các doanh nghiệp bán hàng sang EU cần ngay lập tức chuyển đổi mô hình. Cân nhắc giải pháp nhập khẩu lô lớn (B2B) vào kho ngoại quan/fulfillment tại EU rồi phân phối, thay vì gửi B2C từng gói nhỏ. Điều này giúp kiểm soát chi phí thuế và thời gian giao hàng tốt hơn trong bối cảnh mới.
4. Quản Trị Cơ Hội Tài Chính (Vụ kiện IEEPA):
Đây là cơ hội rất lớn. Các doanh nghiệp nhập khẩu vào Mỹ (đặc biệt là hàng chịu thuế 301, thuế đối ứng) cần lưu trữ hồ sơ tuyệt đối cẩn thận và làm việc với luật sư để sẵn sàng nộp đơn khiếu nại/hoàn thuế ngay khi có tín hiệu từ Tòa án Tối cao. Đừng đợi đến khi có phán quyết mới bắt đầu thu thập giấy tờ.
5. Tận Dụng "Khoảng Lặng" Mỹ - Trung:
Sử dụng 12 tháng ổn định này để củng cố quan hệ với nhà cung cấp Trung Quốc, nhưng đừng dừng lại lộ trình "China Plus One". 12 tháng sẽ trôi qua rất nhanh, và rủi ro địa chính trị gốc rễ vẫn còn đó.
Hãy thường xuyên theo dõi các bài viết trên Phaata.com hoặc fanpage Phaata để cập nhật thông tin diễn biến thị trường một cách nhanh chóng.
Tìm giá Cước vận chuyển tại đây.
Tìm Công ty Logistics tại đây.
Xem thêm:
- Hỏa Hoạn và Nổ Trên Tàu ONE Henry Hudson: Cảng Los Angeles Kích Hoạt Tình Huống Khẩn Cấp
- Mexico Và Cảng Laredo Tiếp Tục Dẫn Đầu Thương Mại Mỹ Trong Tháng 8
- WorldACD: Nhu Cầu Vận Tải Hàng Không Từ Đông Nam Á Đi Mỹ Bùng Nổ
- 'Cơn Lốc' Thâu Tóm Tàu Cũ Của Msc Chạm Mốc 461 Chiếc
- Kênh Đào Suez Đón Những Tín Hiệu Phục Hồi Đầu Tiên
- Hapag-Lloyd Kế Hoạch Đầu Tư 22 Tàu Mới Trong Chiến Lược Trẻ Hóa Đội Tàu
- Ra Mắt Liên Minh Vận Tải Biển Mới Hướng Tới Mục Tiêu Giảm Thiểu Ô Nhiễm Rác Thải Nhựa Đại Dương
- Giá Cước Hàng Không Tiếp Tục Đà Tăng Trước Lo Ngại Biến Động Nguồn Cung Tải
- Prologis: Thị Trường Kho Vận Tại Các Cửa Ngõ Chiến Lược Của Mỹ Sẽ Phục Hồi Mạnh Năm 2026
- Cập nhật thị trường vận tải và logistics quốc tế Tuần 46/2025 | Phaata
- COSCO cập nhật lịch tàu Việt Nam-Châu Âu trong Tháng 11-2025
- COSCO cập nhật lịch tàu Việt Nam-Bắc Mỹ trong Tháng 11-2025
- SITC cập nhật lịch tàu Việt Nam-Châu Á trong Tháng 11-2025
Nguồn: Phaata - Sàn giao dịch logistics quốc tế đầu tiên Việt Nam
► Tìm Cước vận chuyển & Công ty logsitics tốt hơn!
Tuyên bố miễn trừ trách nhiệm
Báo cáo này được viết bởi Sàn giao dịch logistics Phaata. Báo cáo được dựa trên các thông tin được thu thập từ các nguồn Phaata đánh giá là đáng tin cậy, tuy nhiên Phaata không chịu trách nhiệm về tính chính xác và đầy đủ của các thông tin này. Nhận định và quan điểm trong báo cáo thể hiện ý kiến của đội ngũ nghiên cứu và phân tích tại thời điểm viết báo cáo. Những quan điểm này có thể thay đổi mà không cần thông báo trước. Báo cáo chỉ nhằm mục đích cung cấp thông tin tham khảo cho người dùng Phaata là các chủ hàng, doanh nghiệp xuất nhập khẩu, và các công ty vận tải và logistics. Tất cả mọi người toàn quyền quyết định và tự chịu rủi ro trong việc sử dụng các thông tin và tham khảo các nhận định trên báo cáo. Phaata tuyên bố miễn trách đối với bất kỳ thiệt hại trực tiếp hoặc gián tiếp nào phát sinh từ việc sử dụng báo cáo này.


Tin Tức Nổi Bật
- ZIP code Hồ Chí Minh là gì? Bảng mã ZIP HCM cập nhật đầy đủ nhất
- Logistics là gì – Ý nghĩa và tầm quan trọng của Logistics?
- Incoterms 2020 - Tóm tắt nội dung và hướng dẫn sử dụng cụ thể
- DAP là gì? Hướng dẫn sử dụng chi tiết theo Incoterms 2020
- CFR là gì? Hướng dẫn sử dụng chi tiết theo Incoterms 2020

 Tin thị trường
Xem thêm






 HOT PROMO
Xem thêm
79
 FCL
 30 Ngày
 Cước

CÔNG TY TNHH PEGASHIP
1381
FCL
45 Ngày
Cước

Compass Logistics
 Premium
2999
FCL
30 Ngày
Cước

CÔNG TY TNHH INTERNATIONAL LOGISTICS GLORY (VIỆT NAM)
4549
FCL
3 Ngày
Cước

Công ty TNHH Giao nhận vận chuyển Quốc tế Trường Hải - THILOGI
Premium
4392
FCL
10 Ngày
Cước
CÔNG TY TNHH THƯƠNG MẠI VÀ DỊCH VỤ GREEN DRAGON VIỆT NAM
Vì sao hàng nghìn doanh nghiệp tin dùng Phaata?
NGƯỜI DÙNG/THÁNG
CHÀO GIÁ
YÊU CẦU BÁO GIÁ
CÔNG TY LOGISTICS
CỘNG ĐỒNG LOGISTICS VIỆT NAM
5 Bước để có được báo giá tốt nhất
Tìm giá nhanh/Gửi yêu cầu báo giá
So sánh nhiều lựa chọn
Liên hệ nhanh với nhà cung cấp
Trao đổi & Chốt giá/dịch vụ
Quản lý & Đánh giá dịch vụ
 Cước vận chuyển
Đường biển
- Hàng container (FCL)
Xem thêm
51
5
Ngày Đi thẳng
- 39.694.500₫ / 40'HQ
CÔNG TY TNHH VẬN CHUYỂN QUỐC TẾ TÂN TOÀN CẦU
133
7
Ngày Đi thẳng
- 40.223.760₫ / 40'HQ

CÔNG TY TRÁCH NHIỆM HỮU HẠN DT LOGISTICS (VN)
157
 206
25
Ngày Chuyển tải
- 30.432.450₫ / 20'GP
- 38.371.350₫ / 40'GP
- 38.371.350₫ / 40'HQ
- 38.371.350₫ / 45'HQ

T.H.I GROUP VIỆT NAM
200
8
Ngày Đi thẳng
- 34.087.300₫ / 40'HQ

CÔNG TY TNHH VẬN TẢI VÀ TIẾP VẬN TOÀN CẦU
Đường biển
- Hàng lẻ (LCL)
Xem thêm
1.946
4
Ngày Đi thẳng
- 26.463₫ /cbm

CÔNG TY TNHH IEC EXPRESS (VIỆT NAM)- CHI NHÁNH HÀ NỘI
3.017
5
Ngày Đi thẳng
- 26.463₫ /cbm

CHI NHÁNH TẠI THÀNH PHỐ HỒ CHÍ MINH - CÔNG TY CỔ PHẦN MG LOGISTICS
3.646
8
Ngày Đi thẳng
- Refund 2.362.500₫ /cbm

CÔNG TY CỔ PHẦN TIẾP VẬN INTERCARGO
4.208
4
Ngày Đi thẳng
- 26.463₫ /cbm

CÔNG TY CỔ PHẦN GIAO NHẬN VẬN TẢI MỸ Á (ASL LOGISTICS)
4.262

 Hàng không
- Hàng thông thường
Xem thêm
1.017
10
Ngày Chuyển tải
- 264.630 ₫/kg

Phoenix Logistics Vietnam - chi nhánh TP. Hồ Chí Minh (Phoenix International Forwarding Vietnam )
1.741
1
Ngày Đi thẳng
- 185.241 ₫/kg

CÔNG TY TNHH THƯƠNG MẠI VÀ DỊCH VỤ FASTRANS
5.233
 4.917
8
Ngày Chuyển tải
- 224.936 ₫/kg

CÔNG TY TNHH SEA GLOBAL VIỆT NAM
2.769
1
Ngày Đi thẳng
- 502.797 ₫/kg

CÔNG TY TNHH VẬN TẢI QUỐC TẾ GIA PHÚ
 Đường sắt
- Hàng container (FCL)
Xem thêm
781
5
Ngày Đi thẳng
- 26.463.000₫ / 40'HQ
- 26.463.000₫ / 45'HQ

CÔNG TY TNHH PHƯỚC TÁ
1.115
3
Ngày Đi thẳng
- 6.324.657₫ / 40'HQ

CÔNG TY CỔ PHẦN VẬN TẢI VÀ THƯƠNG MẠI ĐƯỜNG SẮT
10.430
7
Ngày Đi thẳng
- 48.956.550₫ / 20'GP

Công ty TNHH T&M Forwarding
9.801
5
Ngày Đi thẳng
- 7.145.010₫ / 20'GP

ASIAN EXPRESS LINE VIETNAM ( AEL VIET NAM )
8.209
10
Ngày Đi thẳng
- 9.262.050₫ / 20'GP

CÔNG TY CỔ PHẦN LOGISTICS QUỐC TẾ V&T
 Đường bộ
- Xe container (FCL)
Xem thêm
42.622
1
Ngày
- 6.868.686₫ / 20'OT
- 6.868.686₫ / 40'OT
- 6.868.686₫ / 40'OT HQ

CÔNG TY TNHH LIÊN VẬN QUỐC TẾ SHINING OCEAN VIỆT NAM
99.821
2
Ngày
- 6.500.000₫ / 40'RF
- 6.500.000₫ / 40'RQ
- 6.500.000₫ / 45'RQ

CÔNG TY CP PROSHIP
Premium
170.091
1
Ngày
- 18.997.200₫ / 20'GP
- 18.997.200₫ / 40'GP

CÔNG TY CỔ PHẦN GIAO NHẬN VẬN TẢI CON ONG
262.425
3
Ngày
- 32.000.000₫ / 20'GP
- 64.000.000₫ / 40'GP
- 64.000.000₫ / 40'HQ
- 64.000.000₫ / 45'HQ

Công ty Cổ phần phát triển thương mại Thuận Đạt Việt Nam
283.142
3
Ngày
- 58.047.000₫ / 45'HQ

CÔNG TY CỔ PHẦN ĐẦU TƯ VÀ GIAO NHẬN THÁI HÀ


Yêu cầu báo giá
Giúp bạn gửi và nhận báo giá từ các công ty Logistics trên thị trường nhanh chóng và hiệu quả.
Xem thêm
Tìm dịch vụ HOT
Giúp bạn nhanh chóng tìm được các dịch vụ Hot đang được khuyến mãi trên thị trường.
Xem thêm
Tìm công ty logistics
Giúp bạn dễ dàng tìm và lựa chọn được nhà cung cấp dịch vụ Logistics phù hợp nhất
Xem thêm
Kho Xưởng
Giúp bạn dễ dàng tìm và lựa chọn được nhà cung cấp dịch vụ Logistics phù hợp nhất
Xem thêm