


Monday, 18/08/2025, 06:49 (GMT +7)
 944
Cập nhật thị trường vận tải và logistics quốc tế Tuần 33/2025 | Phaata

Mục lục
-
Giá cước vận tải biển thế giới tuần 33/2025
-
Giá cước container tuyến Châu Á - Bắc Mỹ (Asia - North America)
-
Giá cước container tuyến Châu Á - Châu Âu (Asia - Europe)
-
Giá cước container tuyến Bắc Mỹ - Châu Á (Northern America - Asia)
-
Giá cước container tuyến Bắc Âu - Châu Á (Northern Europe - Asia)
-
Kết luận và khuyến nghị từ Phaata
1. Giá cước vận tải biển thế giới tuần 33/2025
Chỉ số WCI của Drewry tiếp tục giảm trong tuần thứ chín liên tiếp, tiếp tục giảm 3% xuống 2.350 USD/FEU trong tuần 33/2025 (từ ngày 11/8 đến 17/8/2025).
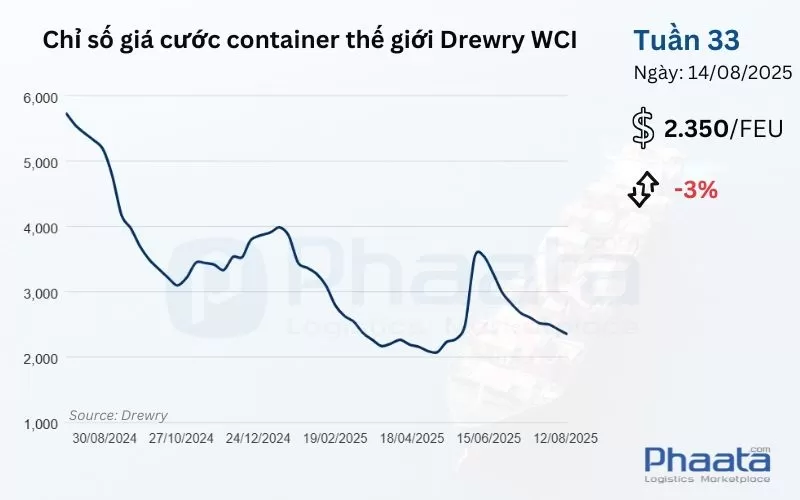
Giá cước container thế giới tổng hợp của Drewry Tuần 33/2025 (Ảnh: Phaata)
2. Giá cước container tuyến Châu Á - Bắc Mỹ (Asia - North America)
Thị trường vận tải container tuyến Châu Á - Bắc Mỹ trong Tuần 33 (từ ngày 11/8 đến 17/8/2025) đã có một sự lắng dịu đáng kể. Việc gia hạn thỏa thuận thuế quan tạm thời giữa Hoa Kỳ và Trung Quốc trong 90 ngày đã loại bỏ yếu tố bất ổn lớn nhất, trong khi dữ liệu mới nhất từ Cảng Los Angeles đã chính thức xác nhận rằng mùa cao điểm thực chất đã diễn ra sớm hơn trong Quý 2. Kết quả là, thị trường hiện đã bước vào một giai đoạn "bình thường mới", đặc trưng bởi nhu cầu ổn định ở mức thấp, công suất dồi dào và một môi trường giá cước thuận lợi cho các nhà xuất nhập khẩu.
Về cung và cầu:
- Về Phía Cầu (Demand): Nhu cầu ổn định, không có đột biến
Nhu cầu trong tháng 8 vẫn đi ngang. Với việc gia hạn thỏa thuận thuế quan Mỹ - Trung, dự báo cho tháng 9 cũng sẽ không có những thay đổi đột ngột.
Cảng Los Angeles vừa công bố số liệu cho thấy tháng 7 đã đạt sản lượng container kỷ lục (xử lý hơn 1 triệu TEU). Con số kỷ lục này là minh chứng rõ ràng nhất cho làn sóng nhập hàng sớm (frontloading) để né thuế trong Quý 2. Điều này lý giải tại sao nhu cầu thị trường trong các tháng 8 và 9 lại "yên ắng" hơn so với quy luật mùa vụ thông thường. Mùa cao điểm của năm nay đã đến sớm và ở một mức độ nào đó, đã kết thúc.
Xu hướng sản lượng hàng hóa xếp tại các cảng Đông Nam Á cao hơn so với các cảng Trung Quốc vẫn tiếp diễn, khẳng định đây là một sự thay đổi mang tính cấu trúc.
- Về Phía Cung (Supply): Dư thừa kéo dài
Công suất khai thác vẫn duy trì ở mức 70-80% so với mức tiêu chuẩn. Mặc dù đã có một số cắt giảm, thị trường vẫn đang trong tình trạng dư thừa công suất so với nhu cầu thực tế. Chỗ trên tàu nhìn chung vẫn còn trống.
Về Vận Hành
Cơn bão nhiệt đới Co-may đã gây ra sự chậm trễ từ 2 đến 3 ngày tại các cảng Trung Quốc. Tác động của cơn bão không chỉ dừng lại ở sự chậm trễ ban đầu. Để đối phó, các hãng tàu phải triển khai các chương trình phục hồi lịch trình, thường bao gồm các biện pháp không mong muốn như hủy chuyến đột xuất để bắt kịp lịch trình tổng thể. Điều này sẽ dẫn đến tình trạng tàu cập cảng dồn dập tại các cảng đến tiếp theo, gây ra hiệu ứng lan tỏa (cascade impacts) và tắc nghẽn dây chuyền sang các trung tâm trung chuyển quan trọng khác như Busan (Hàn Quốc).
Đối với vấn đề "Tàu đóng tại Trung Quốc": Các hãng tàu cho biết việc triển khai các tàu này đã hoặc đang hoàn tất, và một tin tốt là chưa có thông báo về bất kỳ loại phụ phí liên quan nào được áp dụng cho hàng hóa vận chuyển đến Mỹ.
Tình Hình Thiết Bị (Container)
Tình hình chung đã cải thiện nhẹ. Tuy nhiên, sự phân hóa vẫn còn đó: tình trạng thiếu hụt vẫn là một mối lo ngại chính đối với các hãng tàu như CMA và HMM, trong khi các hãng tàu khác có điều kiện tốt hơn.
Diễn Biến Giá Cước:
Giá cước vận chuyển (Ocean Freight) từ Châu Á đến Bờ Tây Bắc Mỹ trong tuần 33/2025 tiếp tục giảm mạnh 5,91% so với tuần trước, xuống mức 1.862 USD/FEU. Mức giá này giảm 14,94% so với tháng trước, theo dữ liệu Xeneta.
Nguyên nhân đến từ sự kết hợp của nhu cầu đi ngang và việc các hãng tàu đã xóa bỏ hoàn toàn Phụ phí Mùa cao điểm (PSS) cho tháng 8.
Thách thức lớn nhất đối với các doanh nghiệp lúc này không còn là chi phí vận chuyển cao, mà là độ tin cậy của chuỗi cung ứng. Rủi ro đã chuyển từ vấn đề tài chính (giá cước) sang vấn đề vật lý (hàng hóa có được lấy và xếp lên tàu đúng lịch hay không).
Hãy thường xuyên theo dõi các bài viết trên Sàn giao dịch logsitcs quốc tế Phaata để cập nhật thông tin diễn biến thị trường chuyên sâu và nhanh chóng.

Giá cước vận chuyển Châu Á-Bắc Mỹ | Tuần 33/2025 (Ảnh: Phaata.com)
Cập nhật thuế quan của Hoa Kỳ:
Tâm điểm của Tuần 33 chính là việc Hoa Kỳ và Trung Quốc đã đạt được thỏa thuận vào phút chót để gia hạn hiệp định thương mại tạm thời, tránh được một kịch bản sụp đổ nghiêm trọng. Động thái này đã ngay lập tức mang lại một khoảng thời gian ổn định quý giá cho các chuỗi cung ứng toàn cầu. Tuy nhiên, bên dưới sự bình yên tạm thời này, các cuộc chiến pháp lý và một loạt các rào cản thuế quan mới được áp đặt trong những tuần gần đây vẫn đang định hình một sân chơi thương mại đầy thách thức.
1- Khủng Hoảng Thuế Quan Mỹ - Trung Tạm Thời Được Gỡ Bỏ
Vào ngày 11 tháng 8, Tổng thống Trump đã ký một sắc lệnh hành pháp, gia hạn thỏa thuận thương mại tạm thời giữa Hoa Kỳ và Trung Quốc thêm 90 ngày. Thỏa thuận ban đầu, vốn hết hạn vào ngày 12/8, nay sẽ được kéo dài đến ngày 10 tháng 11 năm 2025.
Điều này có nghĩa là các mức thuế hiện hành (30% đối với hàng Trung Quốc vào Mỹ và 10% đối với hàng Mỹ vào Trung Quốc) sẽ tiếp tục được duy trì. Quan trọng nhất, nó đã ngăn chặn được kịch bản thuế quan quay trở lại mức trừng phạt cực cao trước đây.
Việc gia hạn này mang lại một khoảng thời gian ổn định quý giá cho các chuỗi cung ứng, nhưng cũng cần phải hiểu rằng đây chỉ là một giải pháp tình thế. Các vấn đề cốt lõi trong mối quan hệ thương mại Mỹ - Trung vẫn chưa được giải quyết, và "đồng hồ đếm ngược" 90 ngày lại một lần nữa bắt đầu.
2- Cuộc Chiến Pháp Lý Về Thẩm Quyền Thuế Quan Vẫn Tiếp Diễn
Trong khi cuộc đối đầu thương mại tạm lắng, cuộc chiến pháp lý về nền tảng của các loại thuế này vẫn tiếp diễn âm thầm nhưng quyết liệt.
Vào ngày 11/8, các luật sư của chính quyền Mỹ đã đệ trình một lá thư lên Tòa Phúc thẩm, lập luận rằng việc vô hiệu hóa các mức thuế theo Đạo luật IEEPA của Tổng thống sẽ gây ra "hậu quả thảm khốc cho an ninh quốc gia, chính sách đối ngoại và kinh tế."
Điều này cho thấy chính quyền sẽ đấu tranh quyết liệt để bảo vệ công cụ thuế quan theo Đạo luật IEEPA, vốn là nền tảng cho hàng loạt các hành động thương mại gần đây. Sự bất ổn về mặt pháp lý đối với các loại thuế này sẽ còn kéo dài trong nhiều tháng, thậm chí nhiều năm tới.
3- Bối Cảnh "Bình Thường Mới" Của Các Rào Cản Thương Mại
Việc gia hạn thỏa thuận Mỹ - Trung không làm thay đổi một thực tế rằng một mạng lưới thuế quan phức tạp vẫn đang có hiệu lực:
- Thuế đối ứng theo từng quốc gia: Các mức thuế suất đã được sửa đổi cho gần 70 đối tác thương mại vẫn đang có hiệu lực từ ngày 7/8.
- Leo thang thuế quan với Ấn Độ: Mức thuế bổ sung 25% đối với hàng hóa Ấn Độ vẫn sẽ có hiệu lực từ ngày 27/8.
- Tăng thuế với Canada: Mức thuế "fentanyl" 35% vẫn đang có hiệu lực từ ngày 1/8.
Các mối đe dọa khác đối với ngành bán dẫn và dược phẩm vẫn còn đó.
3. Giá cước container tuyến Châu Á - Châu Âu (Asia - Europe)
Thị trường tuyến Châu Á - Bắc Âu trong Tuần 33 (từ ngày 11/8 đến 17/8/2025) đã bước vào giai đoạn "hạ cánh mềm" sau khi đi qua đỉnh cao điểm đầy căng thẳng của tháng 7. Áp lực về công suất tại các cảng xếp hàng đã giảm bớt, tạo điều kiện cho việc đặt chỗ thuận lợi hơn và quan trọng nhất là giá cước giao ngay đã bắt đầu chu kỳ điều chỉnh giảm. Dù vậy, các vấn đề về độ trễ của tàu vẫn còn dai dẳng, đòi hỏi các doanh nghiệp phải tiếp tục cẩn trọng trong việc lập kế hoạch.
Về cung và cầu:
- Về Phía Cầu (Demand): Mùa cao điểm đi đến hồi kết
Khi mùa cao điểm truyền thống (tháng 7-8) sắp kết thúc, tốc độ tăng trưởng sản lượng đang chậm lại và nhu cầu tổng thể đã có dấu hiệu hạ nhiệt. Làn sóng bổ sung hàng tồn kho lớn nhất cho mùa lễ hội tại châu Âu dường như đã qua đi. Việc đặt chỗ cho các chuyến tàu nửa cuối tháng 8 hiện đang diễn ra thuận lợi hơn về cả chỗ và việc lấy thiết bị.
- Về Phía Cung (Supply): Áp lực công suất đã giảm bớt đáng kể
Áp lực lên công suất tại các cảng xếp hàng (POL) đã giảm rõ rệt so với mức đỉnh điểm của tháng 7. Nguồn cung trong tháng 8 và tháng 9 được dự báo là đủ đáp ứng. Tuy nhiên, có những yếu tố phức tạp đang giữ cho thị trường ở trạng thái cân bằng thay vì dư thừa:
+ Điều tiết công suất theo kế hoạch: Công suất trung bình hàng tuần trong nửa cuối tháng 8 được lên kế hoạch giảm xuống còn 290.000 TEU (từ mức 304.000 TEU của nửa đầu tháng).
+ Bổ sung tàu tăng cường có mục tiêu: Ngược lại, Evergreen và Maersk lại bổ sung khoảng 46.000 TEU thông qua các tàu tăng cường (extra loaders) vào nửa cuối tháng 8, có thể để giải tỏa lượng hàng tồn đọng hoặc phục vụ các khách hàng chiến lược. Các đợt hủy chuyến (blank sailings) cũng rất hạn chế và chủ yếu chỉ ảnh hưởng đến các tuyến dịch vụ phụ.
+ "Bàn tay vô hình" của sự gián đoạn: Yếu tố quan trọng nhất giữ cho thị trường không bị vỡ trận chính là các gián đoạn vận hành. Tác động của các cơn bão tại các cảng Châu Á đã gây ra sự chậm trễ tàu. Chính sự gián đoạn này lại đang "giúp" các hãng tàu duy trì tỷ lệ lấp đầy tàu ở mức cao và giữ cho thị trường tương đối cân bằng, tránh được kịch bản sụt giá sâu như trên tuyến đi Bắc Mỹ.
Về Vận hành:
Mặc dù áp lực đã giảm, nhưng "di chứng" từ giai đoạn tắc nghẽn đỉnh điểm vẫn còn đó. Tình trạng tàu bị chậm trễ vẫn còn dai dẳng. Nguyên nhân đến từ hiệu ứng domino của các vấn đề trước đó: lịch trình bị trượt, các trường hợp phải thay đổi tàu (Changes of Vessels - COVs), và sự chậm trễ của các tàu chiều về từ châu Âu.
Tình Hình Thiết Bị (Container):
Tình hình chung đã cải thiện nhẹ so với cuối tháng 7. Tuy nhiên, tình trạng thiếu hụt vẫn là một vấn đề chủ yếu đối với CMA và HMM, trong khi các hãng tàu khác có điều kiện tốt hơn. Việc lựa chọn hãng tàu vẫn là một yếu tố chiến lược quan trọng.
Diễn Biến Giá Cước:
Giá cước vận chuyển từ Châu Á đến Châu Âu tuần 33/2025 tiếp tục giảm 5,23% so với tuần trước, xuống mức 3.119 USD/FEU. Mức giá này giảm 9,12% so với tháng trước, theo dữ liệu Xeneta.
Các hãng tàu đã giảm nhẹ giá cước FAK (áp dụng cho mọi loại hàng) vào đầu tháng 8, đưa giá giao ngay quay trở lại mức của nửa cuối tháng 7. Động thái này được thúc đẩy bởi việc bổ sung công suất từ các tàu tăng cường và mức tăng trưởng nhu cầu thấp hơn kỳ vọng, đặc biệt là từ các hãng tàu có tỷ lệ hàng FAK cao.
Phaata cho rằng khả năng giá cước giảm sâu hơn là rất hạn chế do một tổ hợp các yếu tố: (1) sự chậm trễ tàu kéo dài do bão, (2) kế hoạch hủy chuyến (blank sailings) cho nửa cuối tháng 8 vẫn chưa rõ ràng, và (3) vẫn còn một lượng hàng cao điểm tồn đọng cần được vận chuyển. Do đó, giá cước từ Châu Á đến Châu Âu được dự báo sẽ tiếp tục duy trì ở mức cao trong những tuần tới. Phaata dự báo rằng, giá cước sẽ giảm một cách từ từ (gradually soften) trong suốt phần còn lại của tháng 8.
Hãy thường xuyên theo dõi các bài viết trên Sàn giao dịch logsitcs quốc tế Phaata để cập nhật thông tin diễn biến thị trường chuyên sâu và nhanh chóng.

Giá cước vận chuyển Châu Á-Châu Âu | Tuần 33/2025 (Ảnh: Phaata.com)
4. Giá cước container tuyến Bắc Mỹ - Châu Á (Northern America - Asia)
Giá cước vận chuyển từ Bắc Mỹ (Bờ Tây) đến Châu Á tuần 33/2025 giữ ổn định so với tuần trước, ở mức 632 USD/FEU. Mức giá này giảm 2,62% so với tháng trước, theo dữ liệu Xeneta.

Giá cước vận chuyển Bắc Mỹ (Bờ Tây) - Châu Á | Tuần 33/2025 (Ảnh: Phaata.com)
5. Giá cước container tuyến Bắc Âu - Châu Á (Northern Europe - Asia)
Giá cước vận chuyển từ Bắc Âu đến Châu Á tuần 33/2025 tiếp tục giảm 5,31%, xuống mức 214 USD/FEU. Mức giá này giảm 8,94% so với tháng trước, theo dữ liệu Xeneta.

Giá cước vận chuyển Bắc Âu -Châu Á | Tuần 33/2025 (Ảnh: Phaata.com)
6. Kết luận và khuyến nghị từ Phaata
Thị trường logistics quốc tế Tuần 33/2025 đã chính thức bước vào một giai đoạn "bình thường mới" hậu cao điểm. Sự hỗn loạn của các tháng trước đã qua đi, nhường chỗ cho một môi trường ổn định hơn nhưng cũng đầy thách thức riêng. Diễn biến thị trường được định hình bởi ba yếu tố chính: sự hạ nhiệt đồng loạt của các tuyến vận tải chính, các rủi ro vận hành dai dẳng, và quan trọng nhất là một "khoảng lặng chiến lược" trên mặt trận địa chính trị.
Tuyến Châu Á - Bắc Mỹ (TPEB): Đã hoàn toàn là "thị trường của người mua". Dữ liệu từ Cảng Los Angeles xác nhận mùa cao điểm đã diễn ra sớm, để lại một khoảng trống nhu cầu lớn. Tình trạng dư thừa công suất đang đẩy giá cước tiếp tục giảm sâu, với giá đi Bờ Tây đã xuống dưới 2.000 USD/FEU.
Tuyến Châu Á - Châu Âu (FEWB): Đang trong giai đoạn "hạ cánh mềm có kiểm soát". Nhu cầu đã hạ nhiệt sau đỉnh tháng 7, và giá cước đã bắt đầu chu kỳ điều chỉnh giảm một cách từ từ. Tuy nhiên, các vấn đề vận hành và chiến lược điều tiết công suất của hãng tàu đang ngăn chặn một sự sụp đổ về giá.
Khuyến nghị từ Phaata
Giai đoạn tương đối yên bình này là thời điểm vàng để hành động một cách chiến lược, không phải để nghỉ ngơi.
1. Ưu Tiên Số Một - Rà Soát Khẩn Cấp Chuỗi Cung Ứng:
Các doanh nghiệp có hàng xuất khẩu vào thị trường Mỹ phải cần rà soát, phân tích, đánh giá lại chuỗi cung ứng của mình. Từ đó, đưa ra kế hoạch điều chỉnh để đảm bảo hàng hóa của mình không bị xem là hàng trung chuyển và bị áp thuế đối ứng cao. Liên hệ với các nhà cung cấp nước ngoài và các đối tác logistics để xác định trạng thái của các lô hàng đang và sắp được vận chuyển để có thể điều chỉnh kế hoạch sớm. Bên cạnh đó, doanh nghiệp cũng nên lập kế hoạch cho kịch bản xấu nhất khi bị Mỹ đánh giá là hàng trung chuyển và áp thuế cao, để luôn ở trạng thái chủ động ứng phó và giảm thiểu thiệt hại.
2. Áp dụng Chiến Lược Thích Ứng Theo Từng Thị Trường Cho Hoạt Động Logistics:
Với thị trường Bắc Mỹ: Tối ưu hóa chi phí nhưng tập trung vào độ tin cậy. Hãy tiếp tục tận dụng môi trường giá thấp để đàm phán. Đồng thời, hãy ưu tiên quản lý các rủi ro vận hành tại nơi đi bằng cách lựa chọn các hãng tàu có nguồn cung thiết bị ổn định và xây dựng kế hoạch dự phòng cho sự chậm trễ do thời tiết.
Với thị trường Châu Âu: Đàm phán trong bối cảnh giá giảm dần. Thị trường đang mềm đi. Đây là thời điểm tốt để bắt đầu đàm phán các mức giá tốt hơn cho các lô hàng cuối Quý 3 và đầu Quý 4.
3. Điều Hướng Sân Chơi Thương Mại Mới:
Đánh giá lại bản đồ nguồn cung: Các doanh nghiệp có chuỗi cung ứng toàn cầu cần phải đánh giá lại bản đồ nguồn cung của mình dựa trên các mức thuế quan song phương mới.
Ưu tiên tính minh bạch: Trong một môi trường mà các biện pháp chống lẩn tránh thuế ngày càng gay gắt, việc có một chuỗi cung ứng minh bạch và hồ sơ xuất xứ hoàn hảo là một lợi thế cạnh tranh và là một biện pháp phòng vệ quan trọng.
4. Xây Dựng Năng Lực "Phòng Thủ" Cho Tương Lai:
Phaata tin rằng khả năng chống chọi và phục hồi (resilience) giờ đây vô cùng quan trọng. Doanh nghiệp thành công trong kỷ nguyên mới sẽ là những doanh nghiệp xây dựng được một chuỗi cung ứng linh hoạt thông qua sự đa dạng hóa (cả nhà cung cấp và phương án logistics), các mối quan hệ đối tác chiến lược, và khả năng hiển thị thông tin theo thời gian thực.
Hãy thường xuyên theo dõi các bài viết trên Phaata.com hoặc fanpage Phaata để cập nhật thông tin diễn biến thị trường một cách nhanh chóng.
Tìm giá Cước vận chuyển tại đây.
Tìm Công ty Logistics tại đây.
Xem thêm:
- Yang Ming Ghi Nhận Lợi Nhuận Giảm Trong Quý 2/2025 Do Bất Ổn Thương Mại
- GE Appliances sẽ đầu tư 3 tỷ USD vào ngành sản xuất tại Hoa Kỳ
- Cập nhật thị trường vận tải và logistics quốc tế Tuần 32/2025 | Phaata
- Khó có thể ngăn cản đà sụt giảm của giá cước container tuyến Châu Á – Bắc Mỹ
- Maersk lựa chọn chiến lược tránh chi phí để tránh các khoản phí đối với tàu liên quan đến Trung Quốc
- COSCO cập nhật lịch tàu Việt Nam-Bắc Mỹ trong Tháng 8-2025
- SITC cập nhật lịch tàu Việt Nam-Châu Á trong Tháng 8-2025
Nguồn: Phaata - Sàn giao dịch logistics quốc tế đầu tiên Việt Nam
► Tìm Cước vận chuyển & Công ty logsitics tốt hơn!
Tuyên bố miễn trừ trách nhiệm
Báo cáo này được viết bởi Sàn giao dịch logistics Phaata. Báo cáo được dựa trên các thông tin được thu thập từ các nguồn Phaata đánh giá là đáng tin cậy, tuy nhiên Phaata không chịu trách nhiệm về tính chính xác và đầy đủ của các thông tin này. Nhận định và quan điểm trong báo cáo thể hiện ý kiến của đội ngũ nghiên cứu và phân tích tại thời điểm viết báo cáo. Những quan điểm này có thể thay đổi mà không cần thông báo trước. Báo cáo chỉ nhằm mục đích cung cấp thông tin tham khảo cho người dùng Phaata là các chủ hàng, doanh nghiệp xuất nhập khẩu, và các công ty vận tải và logistics. Tất cả mọi người toàn quyền quyết định và tự chịu rủi ro trong việc sử dụng các thông tin và tham khảo các nhận định trên báo cáo. Phaata tuyên bố miễn trách đối với bất kỳ thiệt hại trực tiếp hoặc gián tiếp nào phát sinh từ việc sử dụng báo cáo này.


Tin Tức Nổi Bật
- ZIP code Hồ Chí Minh là gì? Bảng mã ZIP HCM cập nhật đầy đủ nhất
- Logistics là gì – Ý nghĩa và tầm quan trọng của Logistics?
- Incoterms 2020 - Tóm tắt nội dung và hướng dẫn sử dụng cụ thể
- DAP là gì? Hướng dẫn sử dụng chi tiết theo Incoterms 2020
- CFR là gì? Hướng dẫn sử dụng chi tiết theo Incoterms 2020

 Tin thị trường
Xem thêm





 HOT PROMO
Xem thêm
140
 FCL
 30 Ngày
 Cước

CÔNG TY TNHH PEGASHIP
1489
FCL
45 Ngày
Cước

Compass Logistics
 Premium
3101
FCL
30 Ngày
Cước

CÔNG TY TNHH INTERNATIONAL LOGISTICS GLORY (VIỆT NAM)
4651
FCL
3 Ngày
Cước

Công ty TNHH Giao nhận vận chuyển Quốc tế Trường Hải - THILOGI
Premium
4438
FCL
10 Ngày
Cước
CÔNG TY TNHH THƯƠNG MẠI VÀ DỊCH VỤ GREEN DRAGON VIỆT NAM
Vì sao hàng nghìn doanh nghiệp tin dùng Phaata?
NGƯỜI DÙNG/THÁNG
CHÀO GIÁ
YÊU CẦU BÁO GIÁ
CÔNG TY LOGISTICS
CỘNG ĐỒNG LOGISTICS VIỆT NAM
5 Bước để có được báo giá tốt nhất
Tìm giá nhanh/Gửi yêu cầu báo giá
So sánh nhiều lựa chọn
Liên hệ nhanh với nhà cung cấp
Trao đổi & Chốt giá/dịch vụ
Quản lý & Đánh giá dịch vụ
 Cước vận chuyển
Đường biển
- Hàng container (FCL)
Xem thêm
117
5
Ngày Đi thẳng
- 39.694.500₫ / 40'HQ
CÔNG TY TNHH VẬN CHUYỂN QUỐC TẾ TÂN TOÀN CẦU
223
7
Ngày Đi thẳng
- 40.223.760₫ / 40'HQ

CÔNG TY TRÁCH NHIỆM HỮU HẠN DT LOGISTICS (VN)
240
 288
25
Ngày Chuyển tải
- 30.432.450₫ / 20'GP
- 38.371.350₫ / 40'GP
- 38.371.350₫ / 40'HQ
- 38.371.350₫ / 45'HQ

T.H.I GROUP VIỆT NAM
240
8
Ngày Đi thẳng
- 34.087.300₫ / 40'HQ

CÔNG TY TNHH VẬN TẢI VÀ TIẾP VẬN TOÀN CẦU
Đường biển
- Hàng lẻ (LCL)
Xem thêm
1.997
4
Ngày Đi thẳng
- 26.463₫ /cbm

CÔNG TY TNHH IEC EXPRESS (VIỆT NAM)- CHI NHÁNH HÀ NỘI
3.082
5
Ngày Đi thẳng
- 26.463₫ /cbm

CHI NHÁNH TẠI THÀNH PHỐ HỒ CHÍ MINH - CÔNG TY CỔ PHẦN MG LOGISTICS
3.703
8
Ngày Đi thẳng
- Refund 2.362.500₫ /cbm

CÔNG TY CỔ PHẦN TIẾP VẬN INTERCARGO
4.257
4
Ngày Đi thẳng
- 26.463₫ /cbm

CÔNG TY CỔ PHẦN GIAO NHẬN VẬN TẢI MỸ Á (ASL LOGISTICS)
4.278

 Hàng không
- Hàng thông thường
Xem thêm
1.060
10
Ngày Chuyển tải
- 264.630 ₫/kg

Phoenix Logistics Vietnam - chi nhánh TP. Hồ Chí Minh (Phoenix International Forwarding Vietnam )
1.799
1
Ngày Đi thẳng
- 185.241 ₫/kg

CÔNG TY TNHH THƯƠNG MẠI VÀ DỊCH VỤ FASTRANS
5.283
 4.964
8
Ngày Chuyển tải
- 224.936 ₫/kg

CÔNG TY TNHH SEA GLOBAL VIỆT NAM
2.788
1
Ngày Đi thẳng
- 502.797 ₫/kg

CÔNG TY TNHH VẬN TẢI QUỐC TẾ GIA PHÚ
 Đường sắt
- Hàng container (FCL)
Xem thêm
820
5
Ngày Đi thẳng
- 26.463.000₫ / 40'HQ
- 26.463.000₫ / 45'HQ

CÔNG TY TNHH PHƯỚC TÁ
1.169
3
Ngày Đi thẳng
- 6.324.657₫ / 40'HQ

CÔNG TY CỔ PHẦN VẬN TẢI VÀ THƯƠNG MẠI ĐƯỜNG SẮT
10.477
7
Ngày Đi thẳng
- 48.956.550₫ / 20'GP

Công ty TNHH T&M Forwarding
9.838
5
Ngày Đi thẳng
- 7.145.010₫ / 20'GP

ASIAN EXPRESS LINE VIETNAM ( AEL VIET NAM )
8.215
10
Ngày Đi thẳng
- 9.262.050₫ / 20'GP

CÔNG TY CỔ PHẦN LOGISTICS QUỐC TẾ V&T
 Đường bộ
- Xe container (FCL)
Xem thêm
42.666
1
Ngày
- 6.868.686₫ / 20'OT
- 6.868.686₫ / 40'OT
- 6.868.686₫ / 40'OT HQ

CÔNG TY TNHH LIÊN VẬN QUỐC TẾ SHINING OCEAN VIỆT NAM
99.898
2
Ngày
- 6.500.000₫ / 40'RF
- 6.500.000₫ / 40'RQ
- 6.500.000₫ / 45'RQ

CÔNG TY CP PROSHIP
Premium
170.156
1
Ngày
- 18.997.200₫ / 20'GP
- 18.997.200₫ / 40'GP

CÔNG TY CỔ PHẦN GIAO NHẬN VẬN TẢI CON ONG
262.485
3
Ngày
- 32.000.000₫ / 20'GP
- 64.000.000₫ / 40'GP
- 64.000.000₫ / 40'HQ
- 64.000.000₫ / 45'HQ

Công ty Cổ phần phát triển thương mại Thuận Đạt Việt Nam
283.178
3
Ngày
- 58.047.000₫ / 45'HQ

CÔNG TY CỔ PHẦN ĐẦU TƯ VÀ GIAO NHẬN THÁI HÀ


Yêu cầu báo giá
Giúp bạn gửi và nhận báo giá từ các công ty Logistics trên thị trường nhanh chóng và hiệu quả.
Xem thêm
Tìm dịch vụ HOT
Giúp bạn nhanh chóng tìm được các dịch vụ Hot đang được khuyến mãi trên thị trường.
Xem thêm
Tìm công ty logistics
Giúp bạn dễ dàng tìm và lựa chọn được nhà cung cấp dịch vụ Logistics phù hợp nhất
Xem thêm
Kho Xưởng
Giúp bạn dễ dàng tìm và lựa chọn được nhà cung cấp dịch vụ Logistics phù hợp nhất
Xem thêm