


Monday, 16/06/2025, 08:02 (GMT +7)
 1693
Cập nhật thị trường vận tải và logistics quốc tế Tuần 24/2025 | Phaata
Nghe podcast phân tích thị trường vận tải và logistics quốc tế Tuần 24/2025 | Phaata
Mục lục
-
Giá cước vận tải biển thế giới tuần 24/2025
-
Giá cước container tuyến Châu Á - Bắc Mỹ (Asia - North America)
-
Giá cước container tuyến Châu Á - Châu Âu (Asia - Europe)
-
Giá cước container tuyến Bắc Mỹ - Châu Á (Northern America - Asia)
-
Giá cước container tuyến Bắc Âu - Châu Á (Northern Europe - Asia)
-
Kết luận và khuyến nghị từ Phaata
1. Giá cước vận tải biển thế giới tuần 24/2025
Chỉ số cước vận chuyển container tổng hợp toàn cầu WCI của Drewry trong tuần 24/2025 ổn định so với tuần trước, chỉ tăng nhẹ 0,45%, lên 3.543 USD/FEU. Chỉ số này đã tăng 59% trong 4 tuần qua, khi Hoa Kỳ tạm hoãn áp dụng thuế đối ứng đối với Trung Quốc đã dẫn đến việc nối lại hoạt động vận tải hàng hóa mạnh mẽ giữa hai quốc gia này sau sự sụt giảm mạnh kéo dài trước đó.

Giá cước container thế giới tổng hợp của Drewry Tuần 24/2025 (Ảnh: Phaata)
2. Giá cước container tuyến Châu Á - Bắc Mỹ (Asia - North America)
Sau nhiều tuần căng thẳng cực độ, thị trường tuyến Châu Á - Bắc Mỹ trong Tuần 24 (từ ngày 9/6 đến 15/6/2025) đã bắt đầu xuất hiện những tín hiệu "hạ nhiệt" rõ rệt, đặc biệt tại các cửa ngõ Bờ Tây Hoa Kỳ. Làn sóng vận chuyển hàng hóa ồ ạt để "chạy đua" trước thời hạn thuế quan dường như đã qua đỉnh điểm. Phản ứng nhanh chóng và hiệu quả của các hãng tàu trong việc tái bổ sung công suất đã giúp tái cân bằng thị trường, dẫn đến những thay đổi quan trọng trong diễn biến giá cước.
Về cung và cầu:
- Về Phía Cầu (Demand): Nhu Cầu Vẫn Mạnh Nhưng Đã Chậm Lại
Nền tảng nhu cầu vận chuyển vẫn duy trì ở mức cao, được thúc đẩy bởi hai yếu tố chính: rủi ro thay đổi thuế quan (thỏa thuận tạm thời Mỹ - Trung hết hạn vào tháng 8 và chính sách tạm dừng thuế đối ứng 90 ngày kết thúc vào 9/7) và sự khởi đầu của mùa cao điểm hàng năm.
Tuy nhiên, một tín hiệu quan trọng là lượng booking mới đã chậm lại kể từ đầu tháng 6, cho thấy làn sóng vận chuyển cấp tập nhất đã qua đi và thị trường đang bước vào một giai đoạn ổn định hơn.
- Về Phía Cung (Supply): Công Suất Được Khôi Phục Mạnh Mẽ
Các hãng tàu đã thành công trong việc ứng phó với nhu cầu tăng vọt trước đó. Công suất đang được khôi phục và mở ra tại nhiều cửa ngõ:
Tình hình hủy chuyến (Blank Sailings) tiếp tục giảm mạnh. Tỷ lệ hủy chuyến trong tuần này chỉ còn 9% (so với 34% vào đầu tháng 5). Dự báo trong nửa cuối tháng 6, tỷ lệ này sẽ giảm xuống mức rất thấp, chỉ còn 5% vào Tuần 26 – mức thấp nhất kể từ cuối tháng 3. Điều này cho thấy nguồn cung đang trở nên dồi dào hơn.
- Sự Phân Hóa Rõ Rệt Giữa Các Cửa Ngõ (Gateways)
Thị trường trên tuyến Châu Á - Bắc Mỹ không còn đồng nhất mà đã phân hóa thành hai khu vực riêng biệt:
+ Bờ Tây (Bờ Tây Nam - PSW & Bờ Tây Bắc - PNW): Việc tăng cường tàu bổ sung (extra loaders) và khôi phục dịch vụ đã giúp tăng đáng kể công suất. Các cửa ngõ Bờ Tây Nam đang có nhiều chỗ trống hơn, trong khi các cửa ngõ Bờ Tây Bắc thậm chí đã bắt đầu "hạ nhiệt" (softening).
+ Bờ Đông và Vùng Vịnh (East Coast & Gulf): Thị trường tại đây vẫn căng thẳng hơn (firmer) do lượng công suất được bổ sung không đáng kể bằng Bờ Tây. Chỉ có một tàu tăng cường được triển khai và một dịch vụ mới dự kiến tái khởi động muộn hơn vào Tuần 28.
Tình Hình Thiết Bị (Container)
Nguồn cung vỏ container nhìn chung vẫn ổn định trên toàn tuyến. Tình trạng thiếu hụt thiết bị chưa phải là mối lo ngại trước mắt, mặc dù tình hình luôn cần được theo dõi.
Diễn Biến Giá Cước
Giá cước vận chuyển (Ocean Freight) từ Châu Á đến Bờ Tây Bắc Mỹ trong tuần 24/2025 giữ ổn định, chỉ giảm nhẹ không đáng kể 0,08% so với tuần trước, ở mức 5.190 USD/FEU. Mức giá này tăng 105,71% so với tháng trước, theo dữ liệu Xeneta.
Bờ Tây: Giá cước bắt đầu đảo chiều giảm và Phaata dự báo giá cước sẽ có xu hướng giảm trong thời gian còn lại của của tháng 6. Đặc biệt, Mức tăng giá chung (GRI) cho ngày 15/6 đã được các hãng tàu rút lại hoàn toàn đối với các cảng đến Bờ Tây.
Bờ Đông và Vùng Vịnh: Ngược lại, giá cước tại đây vẫn giữ giá tốt hơn do công suất vẫn còn hạn chế. GRI ngày 15/6 vẫn còn hiệu lực, đang chờ xác nhận thêm từ các hãng tàu.
Phụ phí Mùa cao điểm (PSS): Phụ phí cho ngày 15/6 đã được một vài hãng tàu xác nhận kéo dài đến hết tháng 6.
Hãy thường xuyên theo dõi các bài viết trên Sàn giao dịch logsitcs quốc tế Phaata để cập nhật thông tin diễn biến thị trường một cách nhanh chóng.

Giá cước vận chuyển Châu Á-Bắc Mỹ | Tuần 24/2025 (Ảnh: Phaata.com)
Cập nhật thuế quan của Hoa Kỳ:
Tuần 24/2025 đánh dấu một thời điểm cực kỳ quan trọng với thông báo về một thỏa thuận thương mại mới giữa Hoa Kỳ và Trung Quốc. Tuy nhiên, tin tức mang tính đột phá này lại xuất hiện trong bối cảnh các cuộc chiến pháp lý và sự không chắc chắn về các loại thuế khác vẫn tiếp diễn. Các doanh nghiệp cần nhìn nhận các thông tin này một cách cẩn trọng, phân biệt rõ giữa "thông báo" và "chính sách đã có hiệu lực" để tránh các quyết định sai lầm.
- Tâm Điểm: Thỏa Thuận Thương Mại Mỹ - Trung Mới Được Công Bố
Vào ngày 11 tháng 6, sau hai ngày đàm phán tại London, Tổng thống Trump đã công bố rằng Hoa Kỳ và Trung Quốc đã đạt được một thỏa thuận thương mại.
Lưu ý quan trọng nhất: Thỏa thuận này đang chờ sự phê duyệt cuối cùng từ cả Tổng thống Trump và Chủ tịch Tập Cận Bình. Do đó, nó chưa chính thức có hiệu lực.
Các điều khoản chính của thỏa thuận được công bố bao gồm:
+ Mức thuế tổng 55% lên hàng hóa Trung Quốc nhập khẩu vào Mỹ (bao gồm: 10% thuế đối ứng IEEPA cơ bản, 20% thuế "fentanyl" theo IEEPA, và 25% thuế từ các đợt áp thuế trong nhiệm kỳ đầu của tổng thống Trump).
+ Mức thuế tổng 10% lên hàng hóa Mỹ nhập khẩu vào Trung Quốc.
+ Một quy trình đơn giản hóa cho việc nhập khẩu các lô hàng đất hiếm của Trung Quốc vào Mỹ.
+ Nối lại việc tiếp cận các trường cao đẳng và đại học của Hoa Kỳ cho công dân Trung Quốc.
- Tình Trạng Pháp Lý Của Thuế Quan IEEPA: Tạm Thời "An Bài"
Một diễn biến quan trọng khác giúp làm rõ tình hình trong ngắn hạn:
Vào ngày 10 tháng 6, Tòa Phúc thẩm Hoa Kỳ đã ban hành một lệnh tạm hoãn dài hạn hơn, thay thế cho lệnh tạm hoãn ngắn hạn trước đó.
Nhận định chuyên gia: Động thái này khẳng định rằng các loại thuế quan theo Đạo luật IEEPA sẽ tiếp tục có hiệu lực và được thu trong suốt quá trình tố tụng pháp lý. Các doanh nghiệp phải tiếp tục tuân thủ và thanh toán các khoản thuế này cho đến khi có phán quyết cuối cùng. Các phiên tranh luận bằng miệng tiếp theo sẽ diễn ra vào ngày 31 tháng 7 năm 2025.
- Cập Nhật Về Lộ Trình Của Các Loại Thuế Đối Ứng (Reciprocal Tariffs)
+ Triển vọng gia hạn cho các đối tác lớn: Vào ngày 11 tháng 6, Bộ trưởng Tài chính Scott Bessent đã chỉ ra rằng "rất có khả năng" hạn chót ngày 9 tháng 7 đối với việc tạm dừng thuế đối ứng theo từng quốc gia sẽ được gia hạn cho các "đối tác thương mại hàng đầu của Hoa Kỳ" đang tham gia vào các cuộc đàm phán "thiện chí". Mức thuế 50% được đề xuất với EU (hiện đang hoãn đến 9/7) cũng có khả năng sẽ được lùi lại thêm.
+ Tương lai phức tạp của thuế quan với Trung Quốc:
Hiện tại: Hàng hóa Trung Quốc nhập khẩu từ ngày 14/5/2025 vẫn đang chịu mức thuế đối ứng 10% cho đến ngày 11/8/2025.
Tương lai tiềm năng: Mức thuế này có thể tăng lên 55% theo thỏa thuận mới được công bố. Tuy nhiên, các chi tiết cụ thể của thỏa thuận - bao gồm cả lộ trình triển khai chính xác - vẫn chưa rõ ràng và bản thân thỏa thuận vẫn chưa được phê duyệt. Đây là điểm rủi ro lớn nhất cho các doanh nghiệp có chuỗi cung ứng liên quan đến Trung Quốc.
+ Anh Quốc và các quốc gia khác:
Mức thuế đối ứng 10% với Anh dự kiến sẽ được duy trì do đã có thỏa thuận trước đó.
Các quốc gia khác vẫn đối mặt với hạn chót ngày 9 tháng 7. Nếu không đạt được thỏa thuận, các mức thuế suất riêng theo từng quốc gia có thể sẽ được áp dụng trở lại.
3. Giá cước container tuyến Châu Á - Châu Âu (Asia - Europe)
Thị trường tuyến Châu Á - Châu Âu trong Tuần 24 không chỉ đơn thuần là căng thẳng, mà đang ở trong tình trạng báo động về năng lực cung ứng. Sự kết hợp của các vấn đề vận hành kéo dài và các quyết định chiến lược từ hãng tàu đã tạo ra một môi trường khan hiếm chỗ và thiết bị nghiêm trọng, trao toàn bộ quyền lực định giá vào tay các hãng vận tải.
Về cung và cầu:
- Thực trạng thị trường:
Hiệu suất sử dụng tàu của các hãng vận tải đang ở mức cực kỳ cao. Hầu hết các chuyến tàu trong tương lai gần đều đã được đặt kín chỗ hoàn toàn. Việc tìm được chỗ trống vào phút chót gần như là không thể.
- Nguyên nhân của sự khan hiếm:
Sự căng thẳng hiện nay không chỉ đến từ nhu cầu mà chủ yếu xuất phát từ sự suy yếu của phía cung, do ba nguyên nhân chính:
+ Sụt giảm công suất chủ động: Các hãng tàu đang triển khai các tàu có sức chở nhỏ hơn (downsized vessels) và đã lên kế hoạch hủy chuyến (blank sailings) vào giữa tháng 6, trực tiếp làm giảm công suất vận chuyển.
+ Gián đoạn vận hành: Tình trạng tàu bị chậm trễ tại các cảng vẫn tiếp diễn, ảnh hưởng nghiêm trọng đến việc khởi hành đúng lịch và làm giảm hiệu quả khai thác thực tế của đội tàu.
+ Hệ quả trực tiếp: Sự kết hợp của các yếu tố trên dẫn đến tình trạng hàng hóa bị rớt tàu (cargo rollovers) ngày càng gia tăng, tạo ra một vòng luẩn quẩn: hàng tồn lại gây áp lực lên các chuyến tàu tiếp theo, càng làm tình hình thêm trầm trọng.
Diễn Biến Giá Cước:
Giá cước vận chuyển từ Châu Á đến Châu Âu tuần 24/2025 tăng 3,54% so với tuâng trước, lên mức 2457 USD/FEU. Mức giá này tăng 23,22% so với tháng trước, theo dữ liệu Xeneta.
Chỉ số SCFI cho tuyến Châu Á - Châu Âu đã tăng vọt 44% chỉ trong 4 tuần qua, một con số biết nói về sức nóng của thị trường.
- Tâm lý thị trường: Một điểm đáng chú ý là, bất chấp việc các hãng tàu đã áp dụng Mức tăng giá chung (GRI) vào đầu tháng 6, nhu cầu đặt chỗ vẫn tiếp tục leo thang. Điều này cho thấy sự lo lắng của các chủ hàng về tình trạng gián đoạn trong tương lai đang lớn hơn cả sự nhạy cảm về giá. Họ sẵn sàng trả giá cao hơn để đảm bảo hàng hóa được vận chuyển.
- Mục tiêu giá mới: Các hãng tàu, nhận thấy lợi thế của mình, đã công bố GRI cho nửa cuối tháng 6. Thị trường hiện đang nhắm đến các mức giá trên 3.000 USD/FEU.
- Triển vọng ngắn hạn: Đà tăng giá dự kiến sẽ tiếp tục. Nhiều doanh nghiệp xuất khẩu đã bắt đầu xúc tiến cho đặt chỗ tháng 7 cho thấy sự lo lắng và làn sóng đặt chỗ sớm để tránh rủi ro.
Hãy thường xuyên theo dõi các bài viết trên Sàn giao dịch logsitcs quốc tế Phaata để cập nhật thông tin diễn biến thị trường một cách nhanh chóng.

Giá cước vận chuyển Châu Á-Châu Âu | Tuần 24/2025 (Ảnh: Phaata.com)
4. Giá cước container tuyến Bắc Mỹ - Châu Á (Northern America - Asia)
Giá cước vận chuyển từ Bắc Mỹ (Bờ Tây) đến Châu Á tuần 24/2025 giữ ổn định so với tuần trước, chỉ tăng nhẹ không đáng kể 0,31%, ở mức 637 USD/FEU. Mức giá này tăng 3,75% so với tháng trước, theo dữ liệu Xeneta.
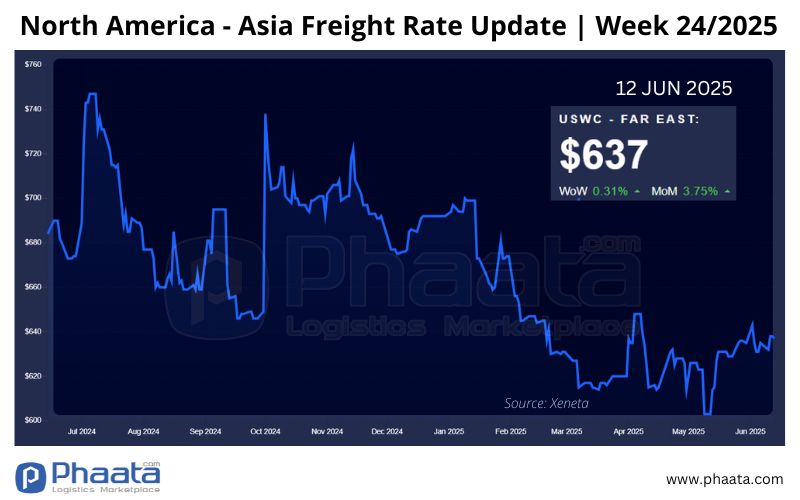
Giá cước vận chuyển Bắc Mỹ (Bờ Tây) - Châu Á | Tuần 24/2025 (Ảnh: Phaata.com)
5. Giá cước container tuyến Bắc Âu - Châu Á (Northern Europe - Asia)
Giá cước vận chuyển từ Bắc Âu đến Châu Á tuần 24/2025 tiếp tục tăng mạnh 8,91% so với tuần trước, lên mức 281 USD/FEU. Mức giá này tăng 27,73% so với tháng trước, theo dữ liệu Xeneta.

Giá cước vận chuyển Bắc Âu -Châu Á | Tuần 24/2025 (Ảnh: Phaata.com)
6. Kết luận và khuyến nghị từ Phaata
Thị trường vận tải và logistics quốc tế Tuần 24/2025 đã cho thấy những diễn biến phức tạp, đánh dấu một bước ngoặt quan trọng. Cơn sốt giá cước toàn cầu dường như đã chững lại (chỉ số Drewry WCI chỉ tăng nhẹ 0,45%), nhưng bên dưới bề mặt ổn định đó là một sự phân hóa sâu sắc và đáng lo ngại giữa các tuyến thương mại chính.
- Thị trường đã phân hóa thành hai kịch bản riêng biệt:
Tuyến Châu Á - Bắc Mỹ: Đã qua đỉnh điểm căng thẳng và bước vào giai đoạn tái cân bằng. Việc các hãng tàu bổ sung công suất một cách hiệu quả đã thành công trong việc "hạ nhiệt" thị trường, đặc biệt tại các cảng Bờ Tây. Việc rút lại GRI ngày 15/6 là minh chứng rõ ràng nhất cho sự thay đổi này.
Tuyến Châu Á - Châu Âu: Ngược lại, tuyến này đang chìm sâu hơn vào một cuộc khủng hoảng vận hành nghiêm trọng. Giá cước tiếp tục leo thang không phải do nhu cầu bùng nổ mà do các vấn đề cố hữu về phía cung: tắc nghẽn cảng, chậm trễ lịch trình và công suất thực tế bị sụt giảm. Thị trường này đang bị chi phối bởi sự khan hiếm và rủi ro gián đoạn.
Bất ổn địa chính trị là yếu tố rủi ro lớn nhất: Trong khi thị trường vận hành có những dấu hiệu ổn định ở một số nơi, thì sự bất ổn từ các chính sách thương mại lại gia tăng. Việc công bố thỏa thuận thương mại Mỹ - Trung nhưng chưa được phê duyệt chính thức đã tạo ra một ẩn số khổng lồ cho việc hoạch định chiến lược dài hạn. Các doanh nghiệp nhập khẩu của Mỹ đang phải đối mặt với một mức thuế 55% đối với hàng hóa từ Trung Quốc, nhưng lại không có lộ trình rõ ràng. Đây là rủi ro lớn nhất có thể định hình lại toàn bộ chuỗi cung ứng toàn cầu.
Quyền lực thị trường vẫn nghiêng về phía các hãng tàu, đặc biệt trên tuyến đi Châu Âu: Dù giá cước đi Mỹ có dấu hiệu hạ nhiệt, nhưng tình trạng khan hiếm chỗ và thiết bị trên tuyến đi châu Âu cho phép các hãng tàu duy trì áp lực tăng giá và các loại phụ phí.
Khuyến nghị từ Phaata
Đây là thời điểm đòi hỏi sự lãnh đạo quyết đoán và một chiến lược chuỗi cung ứng linh hoạt hơn bao giờ hết.
1- Áp dụng các chiến lược linh hoạt khác nhau:
Các doanh nghiệp không thể áp dụng một chiến lược logistics duy nhất cho cả các tuyến vận chuyển.
- Với thị trường Bắc Mỹ: Tận dụng khoảng thời gian hạ nhiệt ở Bờ Tây để đàm phán các mức giá giao ngay tốt hơn và có thêm lựa chọn về dịch vụ. Tuy nhiên, vẫn phải cảnh giác với thị trường Bờ Đông còn khá căng thẳng và các mốc thời gian về thuế quan sắp tới.
- Với thị trường Châu Âu: Ưu tiên đảm bảo có chỗ và giảm thiểu bị gián đoạn chuỗi cung ứng. Chấp nhận mức chi phí cao hơn trong ngắn hạn và tập trung vào việc đặt chỗ cực sớm, làm việc với các đối tác logistics uy tín để giảm thiểu rủi ro hàng bị rớt tàu (rollover).
2- Xây dựng Kế hoạch dựa trên Kịch bản Thuế quan:
Doanh nghiệp không thể chờ đợi thông tin chính thức. Hãy chủ động lập kế hoạch tài chính và kế hoạch kinh doanh cho các kịch bản khác nhau: (a) Thỏa thuận Mỹ-Trung được thông qua với mức thuế 55%; (b) Thỏa thuận thất bại và các mức thuế cũ quay trở lại; (c) Các mốc thời gian bị trì hoãn. Việc phân tích tác động chi phí cho từng kịch bản sẽ giúp doanh nghiệp không bị động.
3- Nâng cao Năng lực Thích ứng của Chuỗi Cung ứng:
- Tăng cường hợp tác: Giao tiếp thường xuyên với các đối tác logistics để nắm bắt thông tin về tắc nghẽn cảng và lịch trình tàu.
- Đa dạng hóa tuyến đường và cảng biển: Làm việc với các đối tác để tìm kiếm các tuyến dịch vụ qua các cảng phụ ít tắc nghẽn hơn, ngay cả khi thời gian vận chuyển có thể dài hơn một chút.
4- Đừng bỏ qua các tín hiệu từ tuyến phụ (Backhaul):
Việc giá cước từ châu Âu về châu Á tăng mạnh (tăng 8,91% trong tuần) là một cảnh báo sớm về sự mất cân bằng thiết bị. Điều này có thể ảnh hưởng ngược lại đến khả năng có container rỗng để đóng hàng tại châu Âu trong thời gian tới. Các doanh nghiệp xuất khẩu từ châu Âu cũng cần lưu ý đến áp lực này.
Tóm lại, thị trường Tuần 24 đòi hỏi một sự nhạy bén trong việc điều hành. Doanh nghiệp nào có khả năng phân tích sâu sắc sự khác biệt giữa các thị trường và xây dựng được một chiến lược linh hoạt sẽ có lợi thế cạnh tranh lớn để vượt qua giai đoạn đầy thử thách này.
Hãy thường xuyên theo dõi các bài viết trên Phaata.com hoặc fanpage Phaata để cập nhật thông tin diễn biến thị trường một cách nhanh chóng.
Tìm giá Cước vận chuyển tại đây.
Tìm Công ty Logistics tại đây.
Xem thêm:
- Giá cước container tăng 88% khi các chủ hàng tranh thủ cơ hội tạm hoãn thuế quan đối ứng Mỹ-Trung
- Nỗ lực cứu hộ tàu Wan Hai 503 trong bối cảnh lo ngại có thêm các vụ nổ
- COSCO Shipping Specialized Carriers chốt hợp đồng 310 triệu USD cho sáu tàu chở hàng siêu trọng
- DHL Express Canada tạm cho công nhân nghỉ việc, gia tăng bất ổn cho ngành chuyển phát bưu kiện
- Tắc nghẽn tại các cảng châu Âu: Maersk quyết định bỏ qua cảng Rotterdam
- SITC thành lập văn phòng tại Bavet – mở rộng kết nối và nâng cao chất lượng dịch vụ đến khách hàng.
- Nỗ lực chữa cháy trên tàu Wan Hai 503 cùng với tìm kiếm thuyền viên mất tích
- Tàu container Wan Hai phát nổ ở Ấn Độ, bốn thuyền viên mất tích
- Sự biến động của thị trường vận tải container sẽ còn kéo dài
- Cập nhật thị trường vận tải và logistics quốc tế Tuần 23/2025 | Phaata
- Lưu lượng hàng hải qua Biển Đỏ đang phục hồi tăng 60%
Nguồn: Phaata - Sàn giao dịch logistics quốc tế đầu tiên Việt Nam
► Tìm Cước vận chuyển & Công ty logsitics tốt hơn!
Tuyên bố miễn trừ trách nhiệm
Báo cáo này được viết bởi Sàn giao dịch logistics Phaata. Báo cáo được dựa trên các thông tin được thu thập từ các nguồn Phaata đánh giá là đáng tin cậy, tuy nhiên Phaata không chịu trách nhiệm về tính chính xác và đầy đủ của các thông tin này. Nhận định và quan điểm trong báo cáo thể hiện ý kiến của đội ngũ nghiên cứu và phân tích tại thời điểm viết báo cáo. Những quan điểm này có thể thay đổi mà không cần thông báo trước. Báo cáo chỉ nhằm mục đích cung cấp thông tin tham khảo cho người dùng Phaata là các chủ hàng, doanh nghiệp xuất nhập khẩu, và các công ty vận tải và logistics. Tất cả mọi người toàn quyền quyết định và tự chịu rủi ro trong việc sử dụng các thông tin và tham khảo các nhận định trên báo cáo. Phaata tuyên bố miễn trách đối với bất kỳ thiệt hại trực tiếp hoặc gián tiếp nào phát sinh từ việc sử dụng báo cáo này.


Tin Tức Nổi Bật
- ZIP code Hồ Chí Minh là gì? Bảng mã ZIP HCM cập nhật đầy đủ nhất
- Logistics là gì – Ý nghĩa và tầm quan trọng của Logistics?
- Incoterms 2020 - Tóm tắt nội dung và hướng dẫn sử dụng cụ thể
- DAP là gì? Hướng dẫn sử dụng chi tiết theo Incoterms 2020
- CFR là gì? Hướng dẫn sử dụng chi tiết theo Incoterms 2020

 Tin thị trường
Xem thêm






 HOT PROMO
Xem thêm
35
 FCL
 30 Ngày
 Cước

CÔNG TY TNHH PEGASHIP
1311
FCL
45 Ngày
Cước

Compass Logistics
 Premium
2934
FCL
30 Ngày
Cước

CÔNG TY TNHH INTERNATIONAL LOGISTICS GLORY (VIỆT NAM)
4483
FCL
3 Ngày
Cước

Công ty TNHH Giao nhận vận chuyển Quốc tế Trường Hải - THILOGI
Premium
4356
FCL
10 Ngày
Cước
CÔNG TY TNHH THƯƠNG MẠI VÀ DỊCH VỤ GREEN DRAGON VIỆT NAM
Vì sao hàng nghìn doanh nghiệp tin dùng Phaata?
NGƯỜI DÙNG/THÁNG
CHÀO GIÁ
YÊU CẦU BÁO GIÁ
CÔNG TY LOGISTICS
CỘNG ĐỒNG LOGISTICS VIỆT NAM
5 Bước để có được báo giá tốt nhất
Tìm giá nhanh/Gửi yêu cầu báo giá
So sánh nhiều lựa chọn
Liên hệ nhanh với nhà cung cấp
Trao đổi & Chốt giá/dịch vụ
Quản lý & Đánh giá dịch vụ
 Cước vận chuyển
Đường biển
- Hàng container (FCL)
Xem thêm
1
5
Ngày Đi thẳng
- 39.694.500₫ / 40'HQ
CÔNG TY TNHH VẬN CHUYỂN QUỐC TẾ TÂN TOÀN CẦU
77
7
Ngày Đi thẳng
- 40.223.760₫ / 40'HQ

CÔNG TY TRÁCH NHIỆM HỮU HẠN DT LOGISTICS (VN)
110
 162
25
Ngày Chuyển tải
- 30.432.450₫ / 20'GP
- 38.371.350₫ / 40'GP
- 38.371.350₫ / 40'HQ
- 38.371.350₫ / 45'HQ

T.H.I GROUP VIỆT NAM
176
8
Ngày Đi thẳng
- 34.087.300₫ / 40'HQ

CÔNG TY TNHH VẬN TẢI VÀ TIẾP VẬN TOÀN CẦU
Đường biển
- Hàng lẻ (LCL)
Xem thêm
1.917
4
Ngày Đi thẳng
- 26.463₫ /cbm

CÔNG TY TNHH IEC EXPRESS (VIỆT NAM)- CHI NHÁNH HÀ NỘI
2.984
5
Ngày Đi thẳng
- 26.463₫ /cbm

CHI NHÁNH TẠI THÀNH PHỐ HỒ CHÍ MINH - CÔNG TY CỔ PHẦN MG LOGISTICS
3.618
8
Ngày Đi thẳng
- Refund 2.362.500₫ /cbm

CÔNG TY CỔ PHẦN TIẾP VẬN INTERCARGO
4.185
4
Ngày Đi thẳng
- 26.463₫ /cbm

CÔNG TY CỔ PHẦN GIAO NHẬN VẬN TẢI MỸ Á (ASL LOGISTICS)
4.253

 Hàng không
- Hàng thông thường
Xem thêm
990
10
Ngày Chuyển tải
- 264.630 ₫/kg

Phoenix Logistics Vietnam - chi nhánh TP. Hồ Chí Minh (Phoenix International Forwarding Vietnam )
1.707
1
Ngày Đi thẳng
- 185.241 ₫/kg

CÔNG TY TNHH THƯƠNG MẠI VÀ DỊCH VỤ FASTRANS
5.209
 4.897
8
Ngày Chuyển tải
- 224.936 ₫/kg

CÔNG TY TNHH SEA GLOBAL VIỆT NAM
2.763
1
Ngày Đi thẳng
- 502.797 ₫/kg

CÔNG TY TNHH VẬN TẢI QUỐC TẾ GIA PHÚ
 Đường sắt
- Hàng container (FCL)
Xem thêm
755
5
Ngày Đi thẳng
- 26.463.000₫ / 40'HQ
- 26.463.000₫ / 45'HQ

CÔNG TY TNHH PHƯỚC TÁ
1.089
3
Ngày Đi thẳng
- 6.324.657₫ / 40'HQ

CÔNG TY CỔ PHẦN VẬN TẢI VÀ THƯƠNG MẠI ĐƯỜNG SẮT
10.414
7
Ngày Đi thẳng
- 48.956.550₫ / 20'GP

Công ty TNHH T&M Forwarding
9.787
5
Ngày Đi thẳng
- 7.145.010₫ / 20'GP

ASIAN EXPRESS LINE VIETNAM ( AEL VIET NAM )
8.204
10
Ngày Đi thẳng
- 9.262.050₫ / 20'GP

CÔNG TY CỔ PHẦN LOGISTICS QUỐC TẾ V&T
 Đường bộ
- Xe container (FCL)
Xem thêm
42.598
1
Ngày
- 6.868.686₫ / 20'OT
- 6.868.686₫ / 40'OT
- 6.868.686₫ / 40'OT HQ

CÔNG TY TNHH LIÊN VẬN QUỐC TẾ SHINING OCEAN VIỆT NAM
99.785
2
Ngày
- 6.500.000₫ / 40'RF
- 6.500.000₫ / 40'RQ
- 6.500.000₫ / 45'RQ

CÔNG TY CP PROSHIP
Premium
170.065
1
Ngày
- 18.997.200₫ / 20'GP
- 18.997.200₫ / 40'GP

CÔNG TY CỔ PHẦN GIAO NHẬN VẬN TẢI CON ONG
262.402
3
Ngày
- 32.000.000₫ / 20'GP
- 64.000.000₫ / 40'GP
- 64.000.000₫ / 40'HQ
- 64.000.000₫ / 45'HQ

Công ty Cổ phần phát triển thương mại Thuận Đạt Việt Nam
283.127
3
Ngày
- 58.047.000₫ / 45'HQ

CÔNG TY CỔ PHẦN ĐẦU TƯ VÀ GIAO NHẬN THÁI HÀ


Yêu cầu báo giá
Giúp bạn gửi và nhận báo giá từ các công ty Logistics trên thị trường nhanh chóng và hiệu quả.
Xem thêm
Tìm dịch vụ HOT
Giúp bạn nhanh chóng tìm được các dịch vụ Hot đang được khuyến mãi trên thị trường.
Xem thêm
Tìm công ty logistics
Giúp bạn dễ dàng tìm và lựa chọn được nhà cung cấp dịch vụ Logistics phù hợp nhất
Xem thêm
Kho Xưởng
Giúp bạn dễ dàng tìm và lựa chọn được nhà cung cấp dịch vụ Logistics phù hợp nhất
Xem thêm